국민연금 추납 신청 조건은 보험료를 한 번이라도 낸 적이 있는 것입니다. 못 낸 기간을 최대 119개월까지 낼 수 있는 한도, 2025년 11월 25일부터 바뀐 보험료 기준월과 예시까지 정리했습니다.
2026년 9월 23일
기준일 — 이 날짜에 공식 자료와 대조해 확인한 내용입니다. 제도가 바뀌면 글을 고치고 기준일을 새로 적습니다.
기초연금 모의계산의 답은 월 소득인정액이 선정기준액 이하인가입니다. 2026년 기준선은 단독가구 247만 원, 부부가구 395만 2,000원입니다.
집이 있어도 소득인정액이 기준선 아래면 대상입니다. 다만 통과가 곧 전액은 아닙니다. 아래 사례 3은 통과하고도 월 8만 2,000원을 받습니다.
그래서 이 글은 판정에서 멈추지 않고, 네 가구의 월 수령액까지 계산합니다. 금액은 모두 가정이니 내 숫자로 바꿔 보세요.
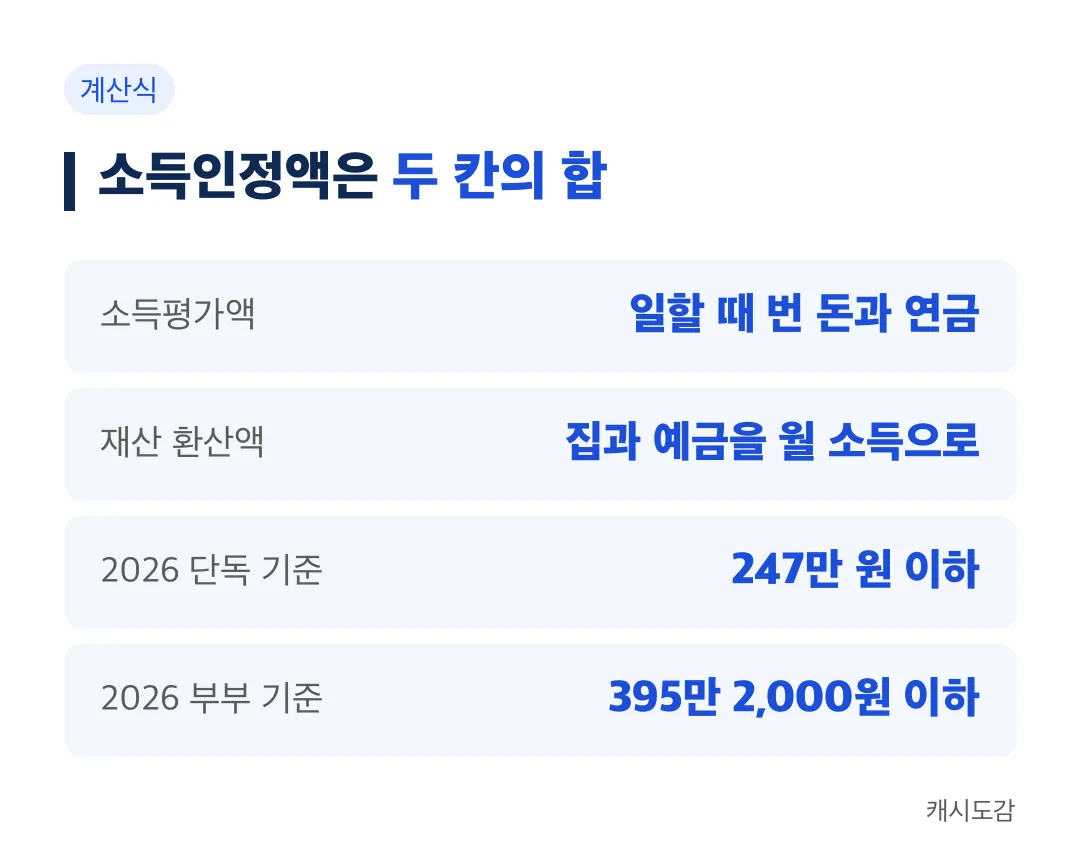
소득인정액은 소득평가액에 재산의 소득환산액을 더한 금액입니다. 기초연금 누리집이 밝힌 식은 이렇습니다.
기본재산액은 사는 곳에 따라 다릅니다. 대도시 1억 3,500만 원, 중소도시 8,500만 원, 농어촌 7,250만 원입니다.
대도시는 특별시·광역시의 구(도농복합군 포함)와 특례시, 중소도시는 특별자치도·도의 시와 세종특별자치시, 농어촌은 특별자치도·도의 군입니다.
기타소득에는 국민연금 같은 공적연금도 들어갑니다. 반면 일용근로소득, 공공일자리소득, 자활근로소득은 근로소득에서 제외됩니다.
일반재산 3억 원(가정), 금융재산 3,000만 원(가정), 부채 없음, 국민연금 월 50만 원(가정)인 혼자 사는 어르신입니다.
3억 원(가정) − 1억 3,500만 원 = 1억 6,500만 원
3,000만 원(가정) − 2,000만 원 = 1,000만 원
1억 6,500만 원 + 1,000만 원 = 1억 7,500만 원
1억 7,500만 원 × 4% ÷ 12 = 약 58만 3,300원
58만 3,300원 + 50만 원(가정) = 108만 3,300원
소득인정액 108만 3,300원은 단독가구 선인 247만 원 아래입니다. 국민연금 월 급여액이 524,550원 이하이므로 기초연금액은 기준연금액인 월 349,700원입니다.
네 사례 모두 예금 이자·임대소득, 회원권, 증여재산은 없는 것으로 가정합니다. 실제로 있으면 소득인정액이 늘고, 사례 3 같은 구간에서는 그만큼 수령액이 줄어듭니다.
중소도시에 사는 부부입니다. 집을 포함한 일반재산 4억 5,000만 원(가정), 금융재산 5,000만 원(가정), 부채 3,000만 원(가정)이 있습니다. 본인은 국민연금 월 40만 원(가정), 배우자는 근로소득 월 150만 원(가정)이며 둘 다 신청합니다.
150만 원(가정) − 116만 원 = 34만 원
34만 원 × 0.7 = 23만 8,000원
23만 8,000원 + 40만 원(가정) = 63만 8,000원
4억 5,000만 원(가정) − 8,500만 원 = 3억 6,500만 원
5,000만 원(가정) − 2,000만 원 = 3,000만 원
3억 6,500만 원 + 3,000만 원 − 3,000만 원(가정) = 3억 6,500만 원
3억 6,500만 원 × 4% ÷ 12 = 약 121만 6,700원
63만 8,000원 + 121만 6,700원 = 185만 4,700원
소득인정액 185만 4,700원은 부부가구 선인 395만 2,000원 아래입니다. 두 사람 모두 국민연금이 524,550원 이하라 산정액은 각각 349,700원입니다. 부부가 모두 받으면 각각 산정된 금액의 20%를 감액하므로 수령액은 이렇게 됩니다.
349,700원 × 20% = 69,940원
349,700원 − 69,940원 = 279,760원
279,760원 × 2 = 559,520원
이 부부는 재산이 많아 보여도 통과합니다. 재산 몫이 소득인정액의 대부분을 차지하지만 부부가구 선이 높기 때문입니다. 은퇴 뒤 재산 때문에 건강보험료가 걱정이라면 건강보험료 지역가입자 산정 기준도 확인해 보세요. 선이 해마다 어떻게 올랐는지는 기초연금 선정기준액 인상 폭에서 볼 수 있습니다.
여기가 모의계산에서 가장 놓치기 쉬운 지점입니다. 선 바로 아래면 소득역전 방지 감액이 붙습니다. 소득인정액과 기초연금액(부부가 둘 다 받으면 부부 감액 뒤 금액)을 합한 금액이 선정기준액을 넘으면 그 차이만큼 줄이는 규정입니다.
대도시 단독가구로, 일반재산 6억 원(가정), 금융재산 5,000만 원(가정), 근로소득 월 150만 원(가정), 국민연금 월 50만 원(가정)입니다.
6억 원(가정) − 1억 3,500만 원 = 4억 6,500만 원
5,000만 원(가정) − 2,000만 원 = 3,000만 원
4억 6,500만 원 + 3,000만 원 = 4억 9,500만 원
4억 9,500만 원 × 4% ÷ 12 = 165만 원
150만 원(가정) − 116만 원 = 34만 원
34만 원 × 0.7 = 23만 8,000원
23만 8,000원 + 50만 원(가정) = 73만 8,000원
165만 원 + 73만 8,000원 = 238만 8,000원
소득인정액 238만 8,000원은 247만 원 아래이므로 통과입니다. 국민연금이 524,550원 이하라 산정액은 349,700원인데, 이 금액을 더하면 선을 넘습니다.
2,388,000원 + 349,700원 = 2,737,700원
2,737,700원 − 2,470,000원 = 267,700원
349,700원 − 267,700원 = 82,000원
이 가구의 월 수령액은 82,000원입니다. 단독가구는 기준연금액의 10%인 34,970원이 최저연금액이어서, 감액을 받아도 그 아래로는 내려가지 않습니다. 부부 1인 수급 가구도 10%, 부부 2인 수급 가구는 기준연금액의 20%가 최저연금액입니다.
사례 1의 어르신이 차량가액 4,500만 원(가정)인 승용차를 가졌다면 어떨까요. 4,000만 원 이상 고급자동차는 기본재산 공제에서 빠지고 월 100%가 적용됩니다.
108만 3,300원 + 4,500만 원(가정) = 4,608만 3,300원
단독가구 선을 크게 넘어 탈락입니다. 다만 10년 이상 된 차, 압류 등으로 운행이 불가능한 차, 생업용으로 소명한 차는 일반재산의 환산율인 연 4%가 적용됩니다.
4,500만 원(가정) × 4% ÷ 12 = 15만 원
108만 3,300원 + 15만 원 = 123만 3,300원
이 차를 일반재산에 더해 기본재산액 공제를 함께 받는지는 이 글의 자료에 없습니다. 사례 1은 일반재산이 이미 기본재산액보다 커서 어느 쪽이든 결과가 같지만, 일반재산이 적다면 창구에서 확인하세요.
차량가액이 같다면 차령에 따라 탈락과 전액 대상으로 갈립니다. 장애인이 소유한 자동차 등 재산 산정에서 아예 제외되는 차도 1대까지 있습니다.
| 사례 | 소득인정액 | 선정기준액 | 판정 | 월 수령액 |
|---|---|---|---|---|
| 1. 대도시 단독 | 108만 3,300원 | 247만 원 | 통과 | 349,700원 |
| 2. 중소도시 부부 | 185만 4,700원 | 395만 2,000원 | 통과 | 559,520원 (부부 합계) |
| 3. 대도시 단독, 선 근처 | 238만 8,000원 | 247만 원 | 통과 | 82,000원 |
| 4. 사례 1 + 고가 승용차 | 4,608만 3,300원 | 247만 원 | 탈락 | 0원 |
| 4. 같은 가액, 10년 이상 | 123만 3,300원 | 247만 원 | 통과 | 349,700원 |
사례 2의 금액에는 소득역전 감액이 붙지 않습니다. 사례 1과 4의 통과 가구도 마찬가지입니다. 합계가 선을 넘지 않기 때문입니다.
108만 3,300원 + 349,700원 = 143만 3,000원
123만 3,300원 + 349,700원 = 158만 3,000원
185만 4,700원 + 559,520원 = 241만 4,220원
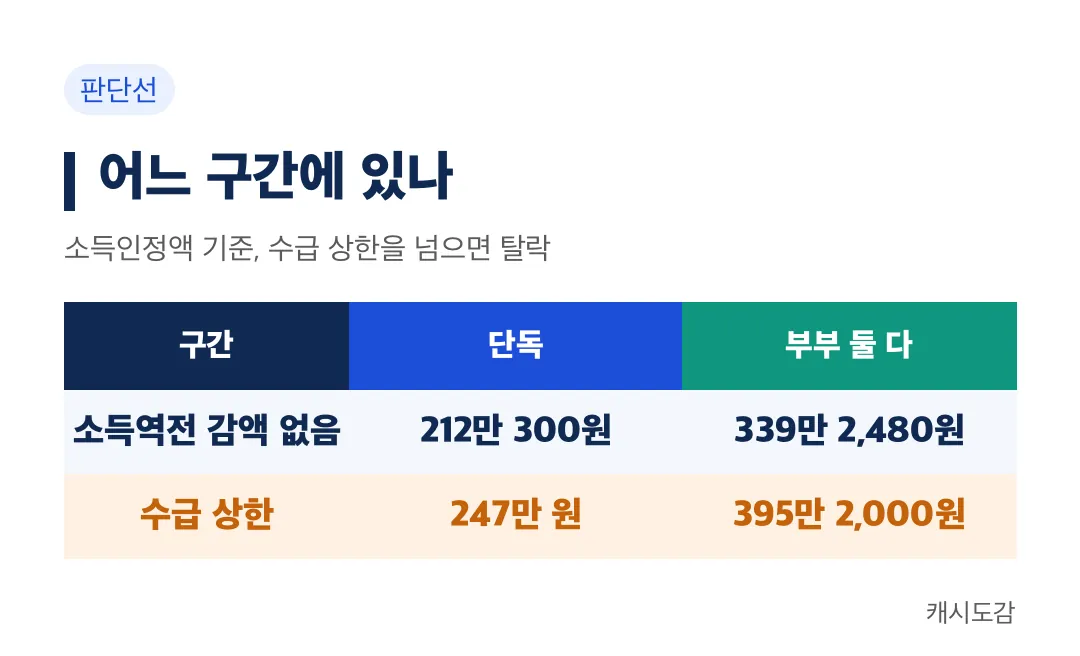
국민연금이 524,550원 이하라면 소득역전 감액이 시작되는 선을 미리 계산할 수 있습니다. 부부는 두 사람 모두 이 조건이어야 하고, 둘 다 받는 가구는 부부 감액 뒤 합계를 씁니다.
2,470,000원 − 349,700원 = 2,120,300원
3,952,000원 − 559,520원 = 3,392,480원
부부 중 한 명만 받는다면 20% 부부 감액은 붙지 않습니다. 다만 부부 중 한 명만 신청해도 부부가구에 해당합니다(정책브리핑, 2022년 기준 설명). 이때 소득역전 감액이 시작되는 선은 이렇습니다.
3,952,000원 − 349,700원 = 3,602,300원
입력을 하나 빠뜨리면 결과가 크게 달라집니다. 숫자를 넣기 전에 아래를 먼저 확인하세요.
마지막 항목은 무료임차소득입니다. 본인이나 배우자의 주민등록상 주소지 주택이 자녀 명의이고 시가표준액 6억 원 이상이면 연 0.78%가 소득으로 잡힙니다.
6억 원 × 0.78% ÷ 12 = 39만 원
손으로 계산이 번거롭다면 이 사이트의 기초연금 수급 판정 계산기에 숫자를 넣어 보세요. 공식 도구는 기초연금 누리집에서 연결되는 복지로 소득인정액 모의계산입니다.
국민연금 추납 신청 조건은 보험료를 한 번이라도 낸 적이 있는 것입니다. 못 낸 기간을 최대 119개월까지 낼 수 있는 한도, 2025년 11월 25일부터 바뀐 보험료 기준월과 예시까지 정리했습니다.
국민연금 조기수령 감액률은 1년에 6%, 최대 30%이고 감액된 금액이 평생 지급됩니다. 5년 전 70%부터 1년 전 94%까지의 지급률표와, 1년에 7.2%가 붙는 연기연금 비교를 정리했습니다.
기초연금 선정기준액 인상 폭은 2026년 단독가구 19만 원으로, 월 247만 원이 됐습니다. 연도별 비교표와 노인 소득·재산 증가라는 인상 이유, 내게 뜻하는 것까지 정리했습니다.
집값은 시세로 넣나요, 공시가격으로 넣나요? 이 글이 확인한 자료의 산식에는 일반재산을 어떤 가격으로 넣는지가 나오지 않습니다. 추측으로 답하지 않겠습니다. 국민연금공단(☏ 1355)이나 읍·면·동 행정복지센터에서 확인하세요.
모의계산 결과대로 꼭 받나요? 이 글의 자료는 모의계산 결과와 실제 결정이 같은지를 말하지 않습니다. 사례의 숫자도 계산 구조를 보여 주는 가정입니다. 모의계산에서 탈락이 나와도 신청은 아래 창구에서 할 수 있습니다.
어디서 신청하나요? 주소지와 상관없이 읍·면·동 행정복지센터, 국민연금공단 지사, 복지로에서 신청할 수 있습니다. 거동이 불편하면 국민연금공단 지사에 찾아뵙는 서비스를 요청할 수 있습니다.
언제부터 신청하나요? 2026년에 65세가 되는 1961년생 어르신부터 신청할 수 있습니다.
내년 기준으로도 맞나요? 그대로 쓰면 안 됩니다. 이 글의 금액은 2026년 기준이고, 내년 선정기준액과 기준연금액은 이 글의 자료에 없습니다. 기준연금액은 2025년 34만 2,510원에서 2026년 34만 9,700원으로 늘었고, 전년도 소비자물가상승률이 반영됐습니다.
기초연금 모의계산은 내 소득과 재산을 한 줄씩 적어 사례 1의 순서대로 더하면 됩니다. 합계가 선 아래라면 신청처를 고르면 됩니다. 병원비 부담이 크다면 본인부담상한제 환급 기준도 확인해 보세요.
본 글은 작성 시점의 공식 자료를 기준으로 정리한 정보이며, 개인의 상황에 따라 적용이 다를 수 있습니다. 신청 전 각 기관의 공식 안내를 확인해 주세요. 자세한 내용은 면책조항을 참고해 주세요.